

DKB

- 21.00K Rezensionen
- 4,6
- Downloads
- 1.000.000+
 Analyse von Appgk
Wenn ich mein Girokonto unterwegs verwalten möchte, brauche ich keine überladene Finanzzentrale, sondern einen schnellen Blick auf Kontostand, Karten und wichtige Vorgänge. Genau dort setzt DKB an: Die kostenlose Finanz-App der Deutschen Kreditbank AG bündelt den mobilen Zugang zu Konto und Karte in einer Oberfläche. Ich habe sie vor allem unter dem Gesichtspunkt betrachtet, ob sie im Alltag wirklich Zeit spart und ob der kostenlose Zugang auch dann praktisch bleibt, wenn die eigenen Bankgeschäfte etwas anspruchsvoller werden.
Mein erster Eindruck fällt positiv aus, weil die App klar auf die Kernaufgaben eines DKB-Kontos ausgerichtet ist. Sie will kein allgemeines Haushaltsbuch und kein unabhängiger Vergleichsdienst sein. Stattdessen dient sie als mobile Schaltstelle für die Bankbeziehung. Das ist ein wichtiger Unterschied zu vielen Finanz-Apps, die mehrere Konten zusammenführen, dafür aber bei den eigentlichen Bankfunktionen weniger direkt wirken.
DKB im Alltag: Konto, Karte und Kosten im Blick
Ich ordne hier ein, warum ich DKB vor allem als direkten Zugang zu Konto und Karte sehe und worauf ich beim täglichen Einsatz achten würde. Der praktische Nutzen zeigt sich besonders dann, wenn ich eine Buchung zeitnah prüfen oder unterwegs den finanziellen Spielraum einschätzen möchte. Danach geht es darum, wie sich die App im Vergleich zu anderen Wegen der Finanzverwaltung einfügt.
Was der kostenlose Zugang tatsächlich bedeutet
Die App selbst ist kostenlos erhältlich. Das ist für die Bewertung wichtig, denn der Wert entsteht hier nicht durch eine kostenpflichtige Premiumstufe, sondern durch den mobilen Zugang zu den eigenen DKB-Bankgeschäften. Ich würde deshalb zwischen dem Preis der App und möglichen Konditionen des jeweiligen Kontos oder der Karten unterscheiden. Die Anwendung kostet nichts, aber daraus folgt nicht automatisch, dass jede denkbare Bankleistung kostenlos ist. Für eine seriöse Entscheidung sollte man die Bedingungen des eigenen DKB-Produkts separat prüfen.
Gerade diese Trennung verhindert eine häufige Fehlinterpretation: Eine kostenlose Banking-App ist nicht dasselbe wie ein komplett kostenfreies Bankkonto. Für die tägliche Nutzung ist der Gratiszugang trotzdem ein starkes Argument, weil man keine zusätzliche App-Gebühr einplanen muss. Wer bereits Kunde ist oder ein DKB-Konto eröffnen möchte, erhält damit einen mobilen Zugang, ohne für die Anwendung selbst bezahlen zu müssen.
Die App richtet sich an Menschen, die ihre Finanzen überwiegend selbstständig und digital erledigen. Kontostände prüfen, Karten im Blick behalten und Bankvorgänge unterwegs anstoßen zu können, ist besonders dann hilfreich, wenn der nächste Computer nicht griffbereit ist. Ich sehe den größten Vorteil nicht in einzelnen spektakulären Funktionen, sondern in der kurzen Verbindung zwischen Alltagssituation und Bankkonto.
Ein realistischer Nutzungsmoment
Ein typisches Beispiel: Ich stehe im Supermarkt, möchte vor dem Einkauf den verfügbaren Betrag prüfen und sehe anschließend eine Kartenbuchung, die ich nicht sofort einordnen kann. Statt später am Rechner nachzusehen, öffne ich die App, kontrolliere den Kontostand und prüfe die Kartenumsätze. Diese wenigen Schritte sind bei einer Banking-App wichtiger als eine dekorative Startseite. Wenn die Informationen verständlich angeordnet sind, sinkt die Hemmschwelle, regelmäßig nachzusehen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ein anderes Szenario entsteht vor einer Reise. Ich möchte kontrollieren, ob die richtige Karte verfügbar ist, ob die letzten Umsätze plausibel sind und ob mein Konto ausreichend Spielraum bietet. Die App ersetzt dabei keine Reiseplanung und keine Prüfung der konkreten Kartenkonditionen. Sie hilft mir aber, die finanzielle Ausgangslage direkt aus der Bankbeziehung heraus zu kontrollieren, statt mehrere unabhängige Werkzeuge zu kombinieren.
Für wen die Oberfläche besonders sinnvoll ist
Wer seine DKB-Verbindung hauptsächlich per Smartphone verwaltet, dürfte sich schnell zurechtfinden. Die Anwendung ist vor allem für regelmäßige kurze Kontrollen geeignet: morgens ein Blick auf den Kontostand, nach einem Einkauf die Kartenbuchung prüfen oder unterwegs eine Bankaktion erledigen. Ich finde diesen mobilen Schwerpunkt überzeugender als den Versuch, sämtliche Finanzthemen in einem einzigen System abzubilden.
Die besten Aspekte von DKB
Das solltest du über DKB wissen
Weniger passend ist die App für Menschen, die ihre Konten bei mehreren Banken in einer gemeinsamen Haushaltsansicht vergleichen möchten. Dafür sind unabhängige Finanzmanager oft besser geeignet, weil sie nicht an eine einzelne Bankbeziehung gebunden sind. Der Nachteil solcher Alternativen liegt allerdings darin, dass sie nicht unbedingt dieselbe direkte Verbindung zu den DKB-Konto- und Kartenfunktionen bieten. Hier muss man entscheiden, ob zentrale Übersicht oder unmittelbarer Bankzugang wichtiger ist.
Was die öffentliche Resonanz erkennen lässt
Die Anwendung kommt im Store auf eine durchschnittliche Bewertung von 4,6 bei rund 142.000 Bewertungen. Außerdem wurden ungefähr 21.000 Rezensionen verfasst, und die App wurde über eine Million Mal installiert. Diese Zahlen beweisen nicht, dass sie für jeden Nutzer reibungslos funktioniert. Sie zeigen aber, dass DKB eine breite mobile Nutzerschaft erreicht und dass die App im Alltag vieler Menschen eine etablierte Rolle spielt.
Ich würde solche Werte als Orientierung und nicht als persönliche Garantie verstehen. Banking hängt stark vom eigenen Gerät, vom Sicherheitsablauf, von der Internetverbindung und von den individuellen Erwartungen ab. Eine Person, die nur den Kontostand prüfen möchte, bewertet dieselbe App möglicherweise anders als jemand, der komplexe Finanzorganisation oder besonders umfangreiche Auswertungen erwartet.
Praktische Arbeitsweise statt Finanzspielerei
Ein hilfreicher Ansatz ist, die App nicht ständig offen zu haben, sondern sie gezielt in feste Routinen einzubauen. Ich würde beispielsweise nach größeren Kartenzahlungen kurz die Umsatzanzeige prüfen und vor einer Überweisung den Empfänger sowie den Betrag bewusst kontrollieren. Das klingt banal, ist aber ein sinnvoller Umgang mit mobilem Banking: Die App beschleunigt die Kontrolle, sollte aber nicht dazu verleiten, finanzielle Vorgänge nur nebenbei abzunicken.
Besonders nützlich finde ich den Gedanken, Karten- und Kontobewegungen getrennt zu betrachten. Ein Kontostand kann zunächst unauffällig wirken, während eine einzelne Kartenbuchung erklärungsbedürftig ist. Wer beides regelmäßig abgleicht, entdeckt Unstimmigkeiten früher. Die DKB-App ist dafür als direkter Zugang zur eigenen Bankbeziehung naheliegender als ein allgemeines Haushaltsbuch, in das Umsätze möglicherweise erst später übertragen werden.
Wo der kostenlose Zugang an Grenzen stößt
Der wichtigste Vorbehalt betrifft nicht den Preis der App, sondern die Erwartung an ihren Funktionsumfang. Eine Bank-App ist naturgemäß auf die Angebote und Abläufe ihres Entwicklers zugeschnitten. Die Deutsche Kreditbank AG stellt mit DKB ein Werkzeug für die eigene Konto- und Kartenverwaltung bereit; daraus sollte man keine neutrale Gesamtübersicht über alle persönlichen Finanzen ableiten.
Screenshots
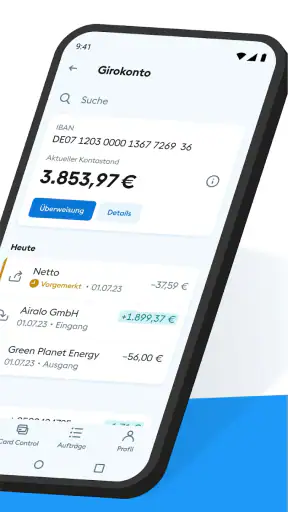
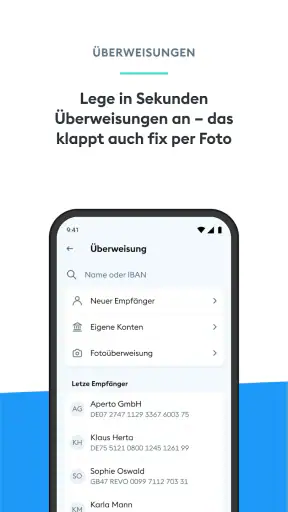
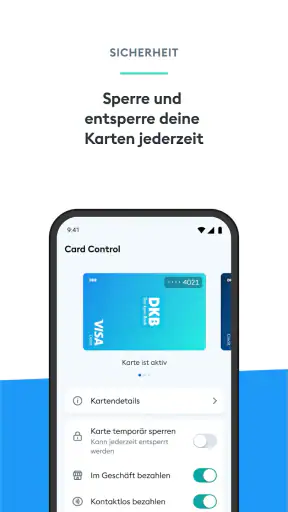
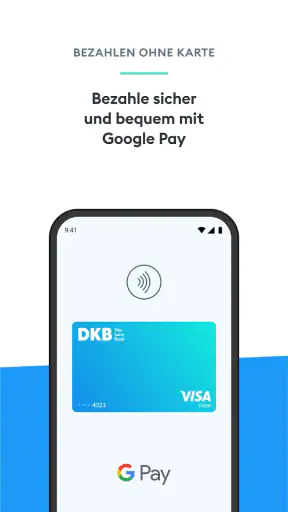
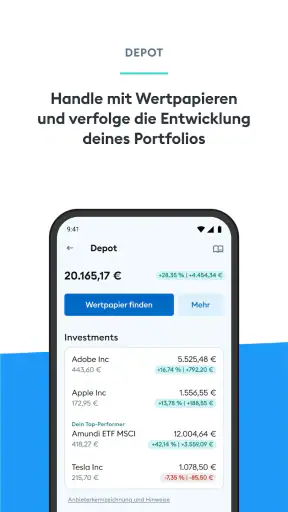
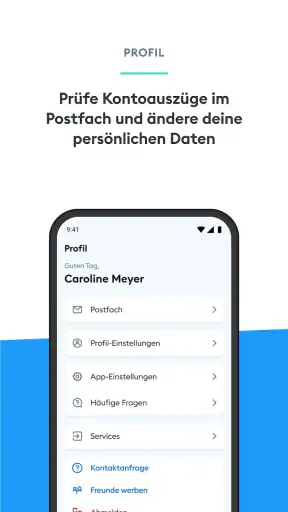
Wenn ich mehrere Bankverbindungen, Sparziele, Bargeldausgaben und gemeinsame Haushaltskosten in einer einzigen Analyse zusammenführen möchte, brauche ich wahrscheinlich ein zusätzliches Werkzeug. Das bedeutet nicht, dass die DKB-App schlecht ist. Es zeigt vielmehr, dass sie eine andere Aufgabe erfüllt als ein Haushaltsplaner. Ihre Stärke liegt in der Nähe zur Bank, nicht in der vollständigen Finanzplanung über verschiedene Anbieter hinweg.
Auch Nutzer, die nahezu alles am Desktop erledigen, werden den mobilen Vorteil weniger stark spüren. Für sie kann der klassische Webzugang die angenehmere Arbeitsumgebung bleiben, besonders bei längeren Prüfungen oder wenn viele Angaben nacheinander kontrolliert werden müssen. Ich würde die App deshalb nicht als Ersatz für jede andere Zugangsform betrachten, sondern als Ergänzung für Situationen, in denen Mobilität und schnelle Kontrolle zählen.
Ein konkreter Tipp für den täglichen Umgang
Ich würde vor der ersten intensiven Nutzung eine kleine persönliche Routine festlegen: zuerst den Kontostand prüfen, danach die jüngsten Umsätze ansehen und erst anschließend eine Zahlung oder Kartenaktion starten. Diese Reihenfolge reduziert Flüchtigkeitsfehler, weil ich nicht direkt aus einer Benachrichtigung heraus handle. Für wiederkehrende Ausgaben lohnt es sich außerdem, die Buchungen später noch einmal in der eigenen Haushaltsübersicht zu berücksichtigen, falls man außerhalb der App mit Budgets arbeitet.
Ein zweiter sinnvoller Schritt ist, die App nicht nur dann zu öffnen, wenn etwas dringend ist. Regelmäßige kurze Kontrollen machen ungewöhnliche Bewegungen leichter erkennbar, weil ich die normalen Zahlungsgewohnheiten kenne. Das ist kein spezielles Versprechen der Anwendung, sondern eine Nutzungsweise, bei der ein direkter Bankzugang seinen größten praktischen Nutzen entfaltet.
Version, Alterseinstufung und technische Einordnung
Zum Testzeitpunkt liegt die aktuelle Version bei 2.55.0. Als Mindestvoraussetzung wird iOS beziehungsweise Android ab Version 9 genannt, wodurch die Anwendung auch für viele nicht ganz neue Geräte interessant bleibt. Trotzdem würde ich vor der Installation prüfen, ob das eigene Smartphone diese Voraussetzung erfüllt und ob genügend Systempflege vorhanden ist. Gerade bei Finanz-Apps ist ein aktuelles, unterstütztes Gerät wichtiger als bei einer einfachen Notiz- oder Kalender-App.
Die Alterseinstufung lautet USK ab 0 Jahren. Das beschreibt die formale Freigabe und sagt wenig darüber aus, ob die App für Kinder als eigenständiges Finanzwerkzeug gedacht ist. In der Praxis richtet sich die Anwendung an Kontoinhaber und Kartenkunden, die ihre Bankgeschäfte selbst verwalten. Die Einstufung sollte daher nicht mit einer Empfehlung für jede Altersgruppe verwechselt werden.
Dass der Entwickler Deutsche Kreditbank AG ist, prägt die gesamte Nutzung. Ich erwarte von dieser App keine bankenübergreifende Neutralität, sondern einen möglichst direkten Zugang zur DKB. Für bestehende Kunden ist genau das der Sinn. Wer noch kein DKB-Konto besitzt und lediglich eine allgemeine Finanzübersicht sucht, sollte zuerst klären, ob er überhaupt eine bankgebundene Anwendung braucht.
Vergleich mit klassischen Alternativen
Im Vergleich zum Gang in eine Filiale oder zu telefonischen Bankkontakten ist der mobile Zugriff deutlich unmittelbarer. Für einfache Kontrollen muss ich nicht warten und kann viele Informationen selbst nachsehen. Das macht die App besonders attraktiv für Menschen, die ihre Angelegenheiten gern außerhalb fester Öffnungszeiten erledigen.
Gegenüber einer unabhängigen Haushalts-App hat DKB einen anderen Schwerpunkt. Ein Haushaltsmanager kann stärker bei Kategorien, Budgets und der Zusammenführung verschiedener Konten sein. Dafür ist er nicht zwingend der beste Ort, um unmittelbar mit einer bestimmten Bankbeziehung zu arbeiten. Ich würde beide Ansätze nicht als direkte Gegner sehen: DKB für den täglichen Bankzugang, ein separates Planungstool nur dann, wenn die eigene Finanzorganisation über diesen Rahmen hinausgeht.
Auch eine reine Browserlösung bleibt eine Alternative. Sie kann für lange Sitzungen übersichtlicher wirken und ist nicht an die Größe eines Smartphone-Displays gebunden. Die DKB-App gewinnt dagegen in dem Moment, in dem ich unterwegs eine kurze, konkrete Auskunft brauche. Wer diese Situationen häufig erlebt, erhält einen nachvollziehbaren Mehrwert, obwohl die App selbst kostenlos ist.
Für wen sich die Nutzung besonders lohnt
Ich würde DKB vor allem empfehlen, wenn du DKB-Kunde bist, deine Bankgeschäfte gern per Smartphone erledigst und regelmäßig schnell auf Konto- oder Karteninformationen zugreifen möchtest. Auch für Menschen, die Zahlungen zeitnah kontrollieren und nicht auf den nächsten Computer warten wollen, ist der direkte Zugang sinnvoll. Der kostenlose App-Download senkt die Einstiegshürde, ohne dass man dafür eine zusätzliche Kaufentscheidung treffen muss.
Der Nutzen ist geringer, wenn du deine Finanzen bewusst an einem festen Arbeitsplatz verwaltest, mehrere Banken in einer gemeinsamen Oberfläche brauchst oder detaillierte Budgetauswertungen erwartest. In diesen Fällen kann die DKB-App weiterhin als Bankzugang nützlich sein, aber sie wird wahrscheinlich nicht dein einziges Finanzwerkzeug. Ich würde sie dann ergänzend einsetzen, statt sie gegen eine umfassende Haushaltslösung auszuspielen.
Für Personen, die bei mobilen Bankgeschäften grundsätzlich skeptisch sind, bleibt eine gewisse Umstellung. Der Vorteil der Geschwindigkeit geht mit der Verantwortung einher, vor jeder Aktion genau zu prüfen, was man bestätigt. Wer lieber jede Angelegenheit persönlich oder ausschließlich über den Desktop erledigt, wird den mobilen Komfort möglicherweise nicht hoch genug bewerten.
Mein Urteil zum Preis-Leistungs-Verhältnis
Unter dem Blickwinkel des verifizierten Preises ist das Urteil einfach: Der Zugang zur App ist kostenlos, und die Anwendung liefert dafür einen konkreten mobilen Nutzen, sofern eine DKB-Konto- oder Kartenbeziehung vorhanden ist. Ich bewerte also nicht ein kostenpflichtiges Paket, sondern die Frage, ob der Gratiszugang die täglichen Bankwege erleichtert. Für kurze Kontrollen, Kartenübersicht und selbstständige Verwaltung lautet meine Antwort klar ja.
Der Wert sinkt nicht wegen eines Kaufpreises, sondern wenn die eigenen Erwartungen über den Kernbereich hinausgehen. Wer eine vollständige Finanzplanung, mehrere Institute oder besonders tiefe Auswertungen sucht, sollte den kostenlosen DKB-Zugang nicht mit einem umfassenden Finanzmanager verwechseln. In diesem Fall ist eine Kombination aus DKB und einem passenden Zusatzwerkzeug vernünftiger als der Versuch, alles in einer App zu erzwingen.
Mein abschließendes Fazit
Nach meiner Einschätzung ist DKB eine zweckmäßige Banking-App für Menschen, die Konto und Karte ihrer DKB-Verbindung mobil im Griff behalten möchten. Sie überzeugt vor allem durch den direkten Anwendungsfall: öffnen, Finanzstand prüfen, Umsätze kontrollieren und die nächste Bankaufgabe erledigen. Die hohe Zahl an Installationen und die starke durchschnittliche Bewertung passen zu diesem klaren Nutzen, ersetzen aber nicht die Prüfung, ob die Arbeitsweise zu den eigenen Gewohnheiten passt.
Meine Empfehlung: kostenlos installieren, wenn du DKB-Kunde bist und regelmäßig unterwegs auf deine Bankdaten zugreifen willst. Ich würde sie überspringen oder nur ergänzend nutzen, wenn du eine bankenübergreifende Haushaltsplanung, ausführliche Budgetanalysen oder hauptsächlich eine Desktop-Arbeitsumgebung benötigst. Für den mobilen Alltag bleibt sie dennoch eine überzeugende, fokussierte Lösung, deren größter Vorteil nicht in möglichst vielen Extras liegt, sondern darin, die eigene DKB-Bankbeziehung schnell erreichbar zu machen.
Häufig gestellte Fragen zu DKB
Was ist die DKB und welche Leistungen bietet die App?
Die DKB-App ist die mobile Banking-Anwendung der Deutschen Kreditbank. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und ihre Karten einsehen. Je nach Produkt lassen sich außerdem persönliche Daten, Sicherheitsoptionen und bestimmte Kontofunktionen direkt in der App verwalten. Der genaue Funktionsumfang kann vom gewählten DKB-Konto und aktuellen App-Versionen abhängen.
Wie funktioniert die Anmeldung bei DKB und welche Sicherheitsverfahren gibt es?
Für die Nutzung benötigen Sie ein DKB-Konto sowie die entsprechenden Zugangsdaten. Die Anmeldung und Freigabe wichtiger Vorgänge erfolgt in der Regel über ein Sicherheitsverfahren wie die DKB-App, eine Gerätebestätigung oder biometrische Merkmale, sofern diese auf dem Smartphone aktiviert sind. Bei einem neuen Gerät oder nach einer Neuinstallation kann eine zusätzliche Legitimation erforderlich sein. Zugangsdaten sollten niemals weitergegeben werden.
Kann ich mit der DKB-App Überweisungen und Echtzeitüberweisungen durchführen?
Ja, die App ermöglicht normalerweise das Erstellen und Freigeben von Überweisungen innerhalb Deutschlands und in viele weitere Länder. Vor der Bestätigung sollten Empfänger, IBAN, Betrag und Verwendungszweck sorgfältig kontrolliert werden. Ob Echtzeitüberweisungen verfügbar sind und ob dafür Gebühren anfallen, hängt vom jeweiligen Konto, den aktuellen DKB-Bedingungen und der Art der Transaktion ab. Bei ungewöhnlichen Zahlungen können zusätzliche Prüfungen verlangt werden.
Welche Karten lassen sich über die DKB-App verwalten?
In der Anwendung können DKB-Kunden ihre verfügbaren Debit- oder Kreditkarten anzeigen und je nach Kartenprodukt bestimmte Einstellungen verwalten. Dazu können beispielsweise Kartensperrung, Ersatzkarte, Informationen zu Umsätzen oder Sicherheitsfunktionen gehören. Welche Optionen tatsächlich erscheinen, hängt vom persönlichen Vertrag und der jeweiligen Karte ab. Bei Verlust sollte die Karte sofort über die vorgesehenen DKB-Kanäle gesperrt werden, nicht erst nach längerer Suche.
Ist die DKB-App kostenlos und auf welchen Geräten kann ich sie nutzen?
Die DKB-App kann in der Regel kostenlos aus den offiziellen App-Stores für Android und iOS heruntergeladen werden. Für die Nutzung benötigen Sie ein kompatibles Smartphone, eine aktuelle Betriebssystemversion und eine Internetverbindung. Für einzelne Bankprodukte, Karten oder Transaktionen können jedoch vertragliche Entgelte gelten; der Download selbst bedeutet daher nicht, dass sämtliche DKB-Leistungen kostenlos sind. Installieren Sie die App ausschließlich aus vertrauenswürdigen offiziellen Quellen.












